Po co istnieje rynek kapitałowy? Najważniejsze funkcje rynku
Rynek kapitałowy często kojarzymy przede wszystkim z giełdą, notowaniami akcji i zmieniającymi się każdego dnia indeksami. To jednak tylko najbardziej widoczna część znacznie większego mechanizmu.
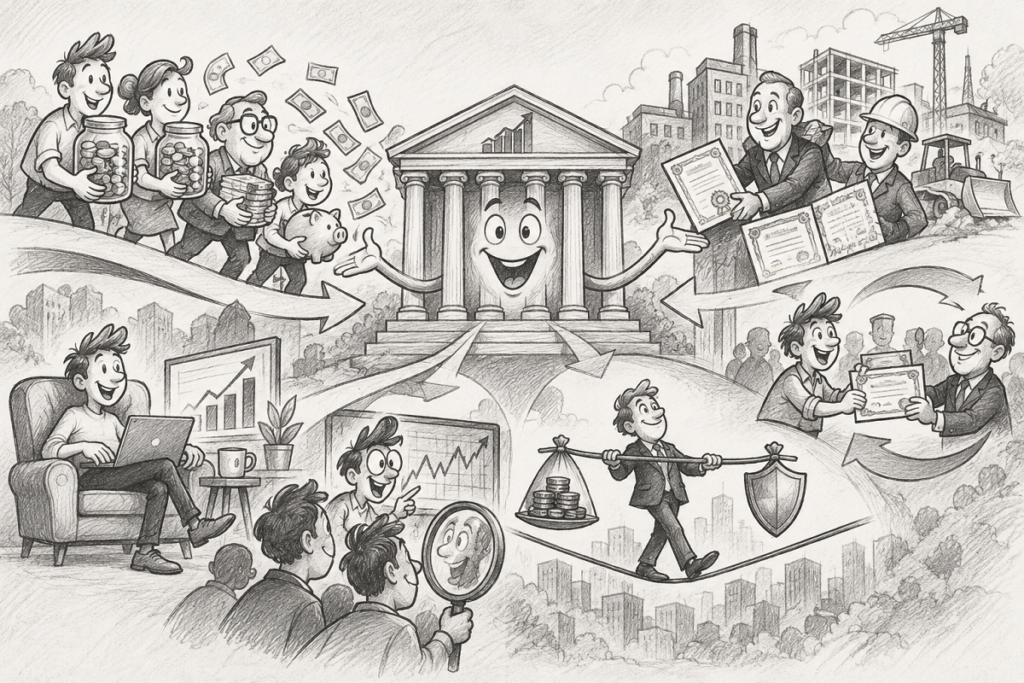
Jego podstawowe znaczenie polega na łączeniu podmiotów dysponujących kapitałem z tymi, które potrzebują finansowania. Dzięki temu oszczędności mogą zostać wykorzystane do finansowania przedsiębiorstw, inwestycji i rozwoju gospodarczego.
Dla inwestora zrozumienie tego mechanizmu jest ważniejsze niż zapamiętanie definicji poszczególnych funkcji rynku. Pozwala bowiem spojrzeć na akcje, obligacje, emisje papierów wartościowych i giełdę jako na elementy jednego systemu.
W skrócie
- Rynek kapitałowy umożliwia przepływ kapitału pomiędzy inwestorami a podmiotami potrzebującymi finansowania.
- Pozwala przekształcać oszczędności w kapitał wykorzystywany przez przedsiębiorstwa i inne podmioty.
- Pomaga w alokacji kapitału, wycenie instrumentów finansowych oraz zapewnieniu inwestorom płynności.
- Pozwala inwestorom wybierać i różnicować ekspozycję na ryzyko.
- Rynek pierwotny umożliwia emitentom pozyskiwanie kapitału, a rynek wtórny zapewnia możliwość późniejszego obrotu instrumentami.
- Cena rynkowa jest ważną informacją, ale nie jest tym samym co wartość instrumentu.
Czym jest rynek kapitałowy?
Rynek kapitałowy jest częścią rynku finansowego umożliwiającą pozyskiwanie i lokowanie kapitału poprzez instrumenty finansowe, w szczególności akcje i obligacje.
Po jednej stronie znajdują się podmioty dysponujące środkami, których nie przeznaczają obecnie na konsumpcję — między innymi gospodarstwa domowe oraz inwestorzy indywidualni i instytucjonalni.
Po drugiej stronie znajdują się podmioty poszukujące finansowania — przedsiębiorstwa, państwo oraz inne instytucje i organizacje.
Rynek kapitałowy tworzy mechanizm pozwalający połączyć te dwie grupy.
W dużym uproszczeniu:
OSZCZĘDNOŚCI → RYNEK KAPITAŁOWY → KAPITAŁ → INWESTYCJE
W przeciwnym kierunku przekazywane są instrumenty finansowe:
EMITENCI → AKCJE / OBLIGACJE → RYNEK → INWESTORZY
Inwestor udostępnia więc swój kapitał w zamian za określone prawa i możliwość osiągnięcia przyszłych korzyści ekonomicznych.
Kupując akcje, uzyskuje udział w kapitale spółki i związane z nim prawa. Nabywając obligacje, staje się wierzycielem emitenta na warunkach określonych dla danego instrumentu.
To punkt wyjścia do zrozumienia funkcji rynku kapitałowego.
Po co gospodarce rynek kapitałowy?
Wyobraźmy sobie przedsiębiorstwo, które chce wybudować nowy zakład produkcyjny.
Projekt wymaga 100 mln zł.
Spółka nie posiada wystarczających środków własnych. Może korzystać z różnych źródeł finansowania — między innymi kredytu bankowego, ale również pozyskać kapitał poprzez emisję akcji lub obligacji.
Jednocześnie tysiące inwestorów posiadają oszczędności, których nie chcą przeznaczyć na bieżącą konsumpcję. Część z nich jest gotowa zainwestować je w zamian za możliwość osiągnięcia przyszłych korzyści, akceptując związane z tym ryzyko.
Rynek kapitałowy pozwala spotkać się tym dwóm stronom.
Nie jest jednak wyłącznie miejscem, w którym jedni pozyskują pieniądze, a drudzy kupują papiery wartościowe. Aby cały mechanizm mógł funkcjonować, rynek realizuje kilka wzajemnie powiązanych funkcji.
Najważniejsze funkcje rynku kapitałowego
1. Mobilizacja kapitału
Pierwszą funkcją jest mobilizacja oszczędności i przekształcanie ich w kapitał mogący finansować działalność gospodarczą.
Pojedynczy inwestor może dysponować stosunkowo niewielką kwotą. Jeżeli jednak podobnych inwestorów są tysiące, możliwe staje się zgromadzenie kapitału potrzebnego do sfinansowania znacznie większego przedsięwzięcia.
Przykładowo spółka może wyemitować 10 mln nowych akcji po 20 zł.
Jeżeli wszystkie akcje zostaną objęte przez inwestorów, wartość emisji wyniesie:
10 mln × 20 zł = 200 mln zł
Pozyskane środki spółka może przeznaczyć np. na budowę zakładu, rozwój technologii, przejęcie innego przedsiębiorstwa albo ekspansję zagraniczną.
Rynek pozwala więc połączyć rozproszone zasoby kapitału wielu inwestorów z potrzebami finansowymi emitentów.
Co to oznacza dla inwestora?
Kupując instrument finansowy, inwestor staje się częścią procesu finansowania gospodarki. W zamian za udostępniony kapitał uzyskuje określone prawa oraz ekspozycję na korzyści i ryzyka związane z danym instrumentem.
2. Alokacja kapitału
Samo zgromadzenie kapitału nie wystarcza. Istotne jest również to, dokąd zostanie on skierowany.
O środki inwestorów konkurują różni emitenci.
Inwestor może wybierać między akcjami różnych przedsiębiorstw, obligacjami korporacyjnymi, obligacjami skarbowymi oraz innymi instrumentami i formami lokowania kapitału.
Każda możliwość oznacza inną kombinację potencjalnej stopy zwrotu, ryzyka, płynności oraz horyzontu inwestycyjnego.
Podejmując decyzje, inwestorzy kierują kapitał do określonych emitentów i przedsięwzięć. Rynek pełni dzięki temu funkcję alokacyjną.
Nie oznacza to, że kapitał zawsze trafia do najlepszych przedsiębiorstw. Decyzje uczestników mogą być obciążone błędami, emocjami, niepełną informacją lub nierealistycznymi oczekiwaniami.
Mechanizm rynkowy powoduje jednak, że różne możliwości inwestycyjne konkurują o ograniczony zasób, jakim jest kapitał.
Co to oznacza dla inwestora?
Każda decyzja o zakupie jednego instrumentu oznacza jednocześnie rezygnację z innych możliwości wykorzystania kapitału. Dlatego inwestycję warto oceniać nie w oderwaniu, lecz w porównaniu z dostępnymi alternatywami.
3. Wycena instrumentów finansowych
Jedną z najbardziej widocznych funkcji rynku jest kształtowanie cen instrumentów finansowych.
Inwestorzy składają zlecenia kupna i sprzedaży. Jedni są gotowi kupić instrument przy określonej cenie, inni — sprzedać.
W wyniku konfrontacji popytu i podaży powstaje cena rynkowa.
Ma ona istotne znaczenie informacyjne. Pokazuje, przy jakiej cenie uczestnicy rynku są obecnie gotowi zawierać transakcje.
Trzeba jednak dokonać ważnego rozróżnienia:
CENA ≠ WARTOŚĆ
Cena jest obserwowalna na rynku.
Wartość jest wynikiem oceny przyszłych korzyści ekonomicznych, ryzyka oraz przyjętych założeń.
Dwóch inwestorów może znać dokładnie tę samą cenę akcji i jednocześnie zupełnie inaczej oceniać wartość przedsiębiorstwa.
Właśnie dlatego jeden może być gotowy kupować, a drugi sprzedawać.
Co to oznacza dla inwestora?
Zmiana ceny nie odpowiada jeszcze na pytanie, czy instrument stał się bardziej lub mniej atrakcyjny inwestycyjnie.
Do tego potrzebna jest ocena jego wartości, ryzyka oraz przyczyn zmiany ceny.
4. Zapewnienie płynności
Wyobraźmy sobie, że kupując akcje przedsiębiorstwa, inwestor musiałby posiadać je przez następne 20 lat bez możliwości wcześniejszej sprzedaży.
Decyzja o zainwestowaniu kapitału byłaby znacznie trudniejsza.
Rynek wtórny pozwala sprzedać posiadane instrumenty innemu uczestnikowi. Dzięki temu inwestor może odzyskać środki bez konieczności oczekiwania np. na zakończenie działalności przedsiębiorstwa albo termin wykupu instrumentu.
To jedna z podstawowych funkcji płynności rynku.
Płynność nie oznacza jednak tylko samej możliwości sprzedaży. Znaczenie mają również łatwość znalezienia drugiej strony transakcji, czas jej realizacji, koszty transakcyjne oraz wpływ większego zlecenia na cenę.
Płynność rynku wtórnego ma także znaczenie dla rynku pierwotnego.
Inwestor może być bardziej skłonny do objęcia papierów wartościowych podczas emisji, jeżeli wie, że później będzie miał możliwość ich sprzedaży.
Co to oznacza dla inwestora?
Nie wystarczy zapytać: „Ile mogę zarobić?”.
Warto również zapytać:
„Jak łatwo będę mógł wyjść z tej inwestycji?”
5. Rozłożenie i dywersyfikacja ryzyka
Inwestowanie wiąże się z ryzykiem, ale poszczególni uczestnicy rynku różnią się pod względem:
- akceptowanego poziomu ryzyka,
- oczekiwanej stopy zwrotu,
- horyzontu inwestycyjnego,
- potrzeb w zakresie płynności,
- wiedzy i doświadczenia,
- struktury posiadanego majątku.
Rynek kapitałowy daje możliwość wyboru pomiędzy instrumentami o różnych charakterystykach oraz budowania portfela składającego się z wielu aktywów.
Pozwala to inwestorom kształtować własną ekspozycję na ryzyko i dywersyfikować część jego źródeł.
Nie oznacza to, że ryzyko znika.
Nie każde ryzyko można również wyeliminować poprzez dywersyfikację.
Rynek umożliwia natomiast wybór tego, jakie ryzyko inwestor chce podjąć i w jakim zakresie.
Co to oznacza dla inwestora?
Pytanie nie powinno brzmieć wyłącznie:
„Ile mogę zarobić?”
Równie ważne jest:
„Jakie ryzyko podejmuję, żeby osiągnąć tę stopę zwrotu?”
6. Funkcja informacyjna i dyscyplinująca
Rynek kapitałowy jest również mechanizmem, w którym nieustannie przetwarzane są informacje.
Uczestnicy analizują między innymi:
- wyniki przedsiębiorstw,
- perspektywy poszczególnych branż,
- poziom stóp procentowych,
- inflację,
- sytuację gospodarczą,
- zadłużenie emitentów,
- decyzje zarządów,
- oczekiwania dotyczące przyszłości.
Informacje wpływają na decyzje kupujących i sprzedających, a w konsekwencji na ceny, rentowności oraz warunki, na których emitenci mogą pozyskiwać kapitał.
Nie oznacza to jednak, że cena rynkowa zawsze prawidłowo odzwierciedla wszystkie dostępne informacje.
Uczestnicy mogą inaczej interpretować te same dane, mieć różne oczekiwania oraz popełniać błędy.
Rynek pełni również funkcję dyscyplinującą.
Jeżeli inwestorzy oceniają sytuację emitenta jako bardziej ryzykowną, mogą wymagać wyższej oczekiwanej stopy zwrotu za udostępnienie mu kapitału. Może to oznaczać pogorszenie warunków jego finansowania.
Co to oznacza dla inwestora?
Cena jest informacją — ale nie odpowiedzią.
Ruch ceny powinien być raczej początkiem pytania:
„Co rynek próbuje obecnie wycenić?”
niż końcem procesu analizy.
Rynek pierwotny i wtórny – dwie części tego samego mechanizmu
Rozróżnienie rynku pierwotnego i wtórnego jest kluczowe dla zrozumienia przepływu kapitału.
Rynek pierwotny
Na rynku pierwotnym instrumenty finansowe są oferowane inwestorom w związku z ich emisją.
Załóżmy, że spółka emituje 1 mln nowych akcji po 20 zł.
Jeżeli inwestorzy obejmą całą emisję, jej wartość wyniesie:
1 000 000 × 20 zł = 20 mln zł
W tym przypadku środki związane z emisją służą pozyskaniu kapitału przez spółkę.
Rynek wtórny
Po emisji akcje mogą być przedmiotem obrotu pomiędzy inwestorami.
Jeżeli jeden inwestor sprzeda drugiemu 1 000 akcji po 24 zł, wartość transakcji wyniesie:
1 000 × 24 zł = 24 000 zł
Środki z tej transakcji nie trafiają do spółki.
Otrzymuje je inwestor sprzedający akcje.
Dlatego:
kupując istniejące akcje od innego inwestora na rynku wtórnym, co do zasady nie finansujemy bezpośrednio spółki, której akcje kupujemy.
Nie oznacza to jednak, że rynek wtórny nie ma znaczenia dla finansowania przedsiębiorstw.
Możliwość późniejszej sprzedaży instrumentu zwiększa jego użyteczność dla inwestora. Płynny i sprawnie funkcjonujący rynek wtórny może więc ułatwiać emitentom pozyskiwanie kapitału na rynku pierwotnym.
Oba segmenty są różne, ale wzajemnie się uzupełniają.
Co z tego wynika dla inwestora?
Zrozumienie funkcji rynku kapitałowego zmienia sposób patrzenia na giełdę.
Notowania przestają być wyłącznie ciągiem zmieniających się liczb.
Za cenami znajdują się decyzje uczestników rynku, którzy:
- lokują kapitał,
- porównują dostępne możliwości,
- oceniają ryzyko,
- interpretują informacje,
- zmieniają oczekiwania,
- kupują i sprzedają instrumenty.
Dlatego inwestor powinien nauczyć się rozdzielać trzy pytania:
1. Co dzieje się z ceną?
2. Dlaczego może się to dziać?
3. Co oznacza to dla wartości i ryzyka mojej inwestycji?
Pierwsze pytanie dotyczy obserwacji rynku.
Drugie — jego interpretacji.
Trzecie — decyzji inwestycyjnej.
To trzy różne etapy procesu.
Najczęstsze nieporozumienia
„Giełda i rynek kapitałowy to to samo”
Nie.
Giełda jest jednym z elementów infrastruktury rynku kapitałowego. Sam rynek jest pojęciem szerszym i obejmuje emitentów, inwestorów, instytucje pośredniczące, infrastrukturę obrotu oraz zasady, według których zawierane i rozliczane są transakcje.
„Kupując akcje na giełdzie, daję pieniądze spółce”
Nie zawsze.
Jeżeli kupujesz istniejące akcje od innego inwestora na rynku wtórnym, środki otrzymuje sprzedający.
Bezpośrednie pozyskanie kapitału przez spółkę następuje w związku z emisją instrumentów.
„Jeżeli kurs akcji rośnie, spółka otrzymuje dodatkowe pieniądze”
Nie bezpośrednio.
Wzrost kursu zwiększa rynkową wycenę akcji i kapitalizację spółki, ale sam w sobie nie powoduje wpływu gotówki na jej rachunek.
Może natomiast mieć znaczenie dla warunków przyszłego pozyskiwania kapitału.
„Cena rynkowa pokazuje prawdziwą wartość spółki”
Cena pokazuje, po jakiej cenie uczestnicy rynku są obecnie gotowi zawierać transakcje.
Nie oznacza to, że każdy inwestor musi uznawać ją za odpowiadającą wartości przedsiębiorstwa.
Rozróżnienie:
CENA ≠ WARTOŚĆ
jest jednym z fundamentów analizy inwestycyjnej.
„Dywersyfikacja usuwa ryzyko”
Nie.
Dywersyfikacja może ograniczyć część ryzyka wynikającego z koncentracji inwestycji, ale nie eliminuje wszystkich rodzajów ryzyka.
Dlatego celem inwestora nie powinno być poszukiwanie inwestycji „bez ryzyka”, lecz świadome rozumienie i zarządzanie podejmowanym ryzykiem.
Warsztat Inwestora
Załóżmy, że spółka ABC potrzebuje kapitału na budowę nowego zakładu.
Emituje 1 mln nowych akcji po 20 zł. Inwestorzy obejmują całą emisję.
Wartość emisji wynosi więc:
20 mln zł.
Kilka miesięcy później kurs akcji ABC wynosi 24 zł. Jeden z inwestorów sprzedaje na giełdzie innemu inwestorowi 1 000 akcji.
Zatrzymaj się na chwilę i odpowiedz:
1. W którym momencie kapitał został pozyskany przez spółkę?
2. Która transakcja odbyła się na rynku pierwotnym, a która na wtórnym?
3. Kto otrzymał 24 000 zł zapłacone podczas drugiej transakcji?
4. Czy wzrost ceny akcji z 20 do 24 zł oznacza, że spółka otrzymała dodatkowe 4 mln zł?
5. Dlaczego możliwość późniejszej sprzedaży akcji może zwiększać skłonność inwestorów do uczestnictwa w emisji?
I najważniejsze pytanie:
Co zmieniłoby się w Twojej decyzji, gdybyś wiedział, że po objęciu akcji nie będziesz mógł ich sprzedać przez następne 20 lat?
To ostatnie pytanie dobrze pokazuje, dlaczego rynek wtórny — mimo że zazwyczaj nie przekazuje kapitału bezpośrednio emitentowi — jest istotnym elementem całego mechanizmu finansowania.
Podsumowanie
Rynek kapitałowy nie istnieje przede wszystkim po to, aby inwestorzy mogli obserwować zmieniające się kursy akcji.
Jego znaczenie jest znacznie szersze.
Pozwala mobilizować oszczędności, kierować kapitał do emitentów, kształtować ceny instrumentów finansowych, zapewniać płynność, różnicować ekspozycję na ryzyko oraz przetwarzać informacje wykorzystywane przez uczestników rynku.
Dla inwestora najważniejsze jest jednak zrozumienie zależności między tymi funkcjami.
Rynek pierwotny pozwala pozyskiwać kapitał. Rynek wtórny umożliwia późniejszy obrót instrumentami. Płynność wpływa na atrakcyjność inwestycji. Cena dostarcza informacji, ale nie jest tym samym co wartość. Potencjalna stopa zwrotu zawsze powinna być rozpatrywana razem z ryzykiem.
Dopiero połączenie tych elementów pozwala zobaczyć rynek kapitałowy nie jako ekran z notowaniami, lecz jako mechanizm łączący kapitał, inwestycje, informację, płynność i ryzyko.
Co dalej?
Zrozumienie funkcji rynku kapitałowego jest punktem wyjścia do poznania jego konstrukcji.
Naturalnym kolejnym krokiem będą trzy zagadnienia:
- Rynek pierwotny i wtórny – czym się różnią i jak współdziałają?
- Czym jest giełda i jaką rolę pełni na rynku kapitałowym?
- Jak powstaje cena akcji? Popyt, podaż i mechanizm zawierania transakcji.
Razem pozwolą przejść od odpowiedzi na pytanie „po co istnieje rynek kapitałowy?” do zrozumienia „jak ten rynek działa?”.
Disclaimer
Materiał ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej, porady inwestycyjnej, finansowej, prawnej ani podatkowej, jak również oferty, zachęty lub rekomendacji do kupna bądź sprzedaży jakiegokolwiek instrumentu finansowego.
Przedstawione przykłady mają charakter wyłącznie ilustracyjny i służą wyjaśnieniu mechanizmów funkcjonowania rynku kapitałowego.
Inwestowanie wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Każda decyzja inwestycyjna powinna być podejmowana samodzielnie, z uwzględnieniem własnej sytuacji finansowej, celów inwestycyjnych, horyzontu inwestycyjnego oraz akceptowanego poziomu ryzyka.
